Pour un DAF, un logiciel de paie pertinent ne se juge pas seulement à sa capacité à produire des bulletins et à transmettre une DSN. Il doit aussi aider à contrôler les données, rendre les anomalies exploitables, expliquer les écarts de paie et alimenter un suivi fiable de la masse salariale.
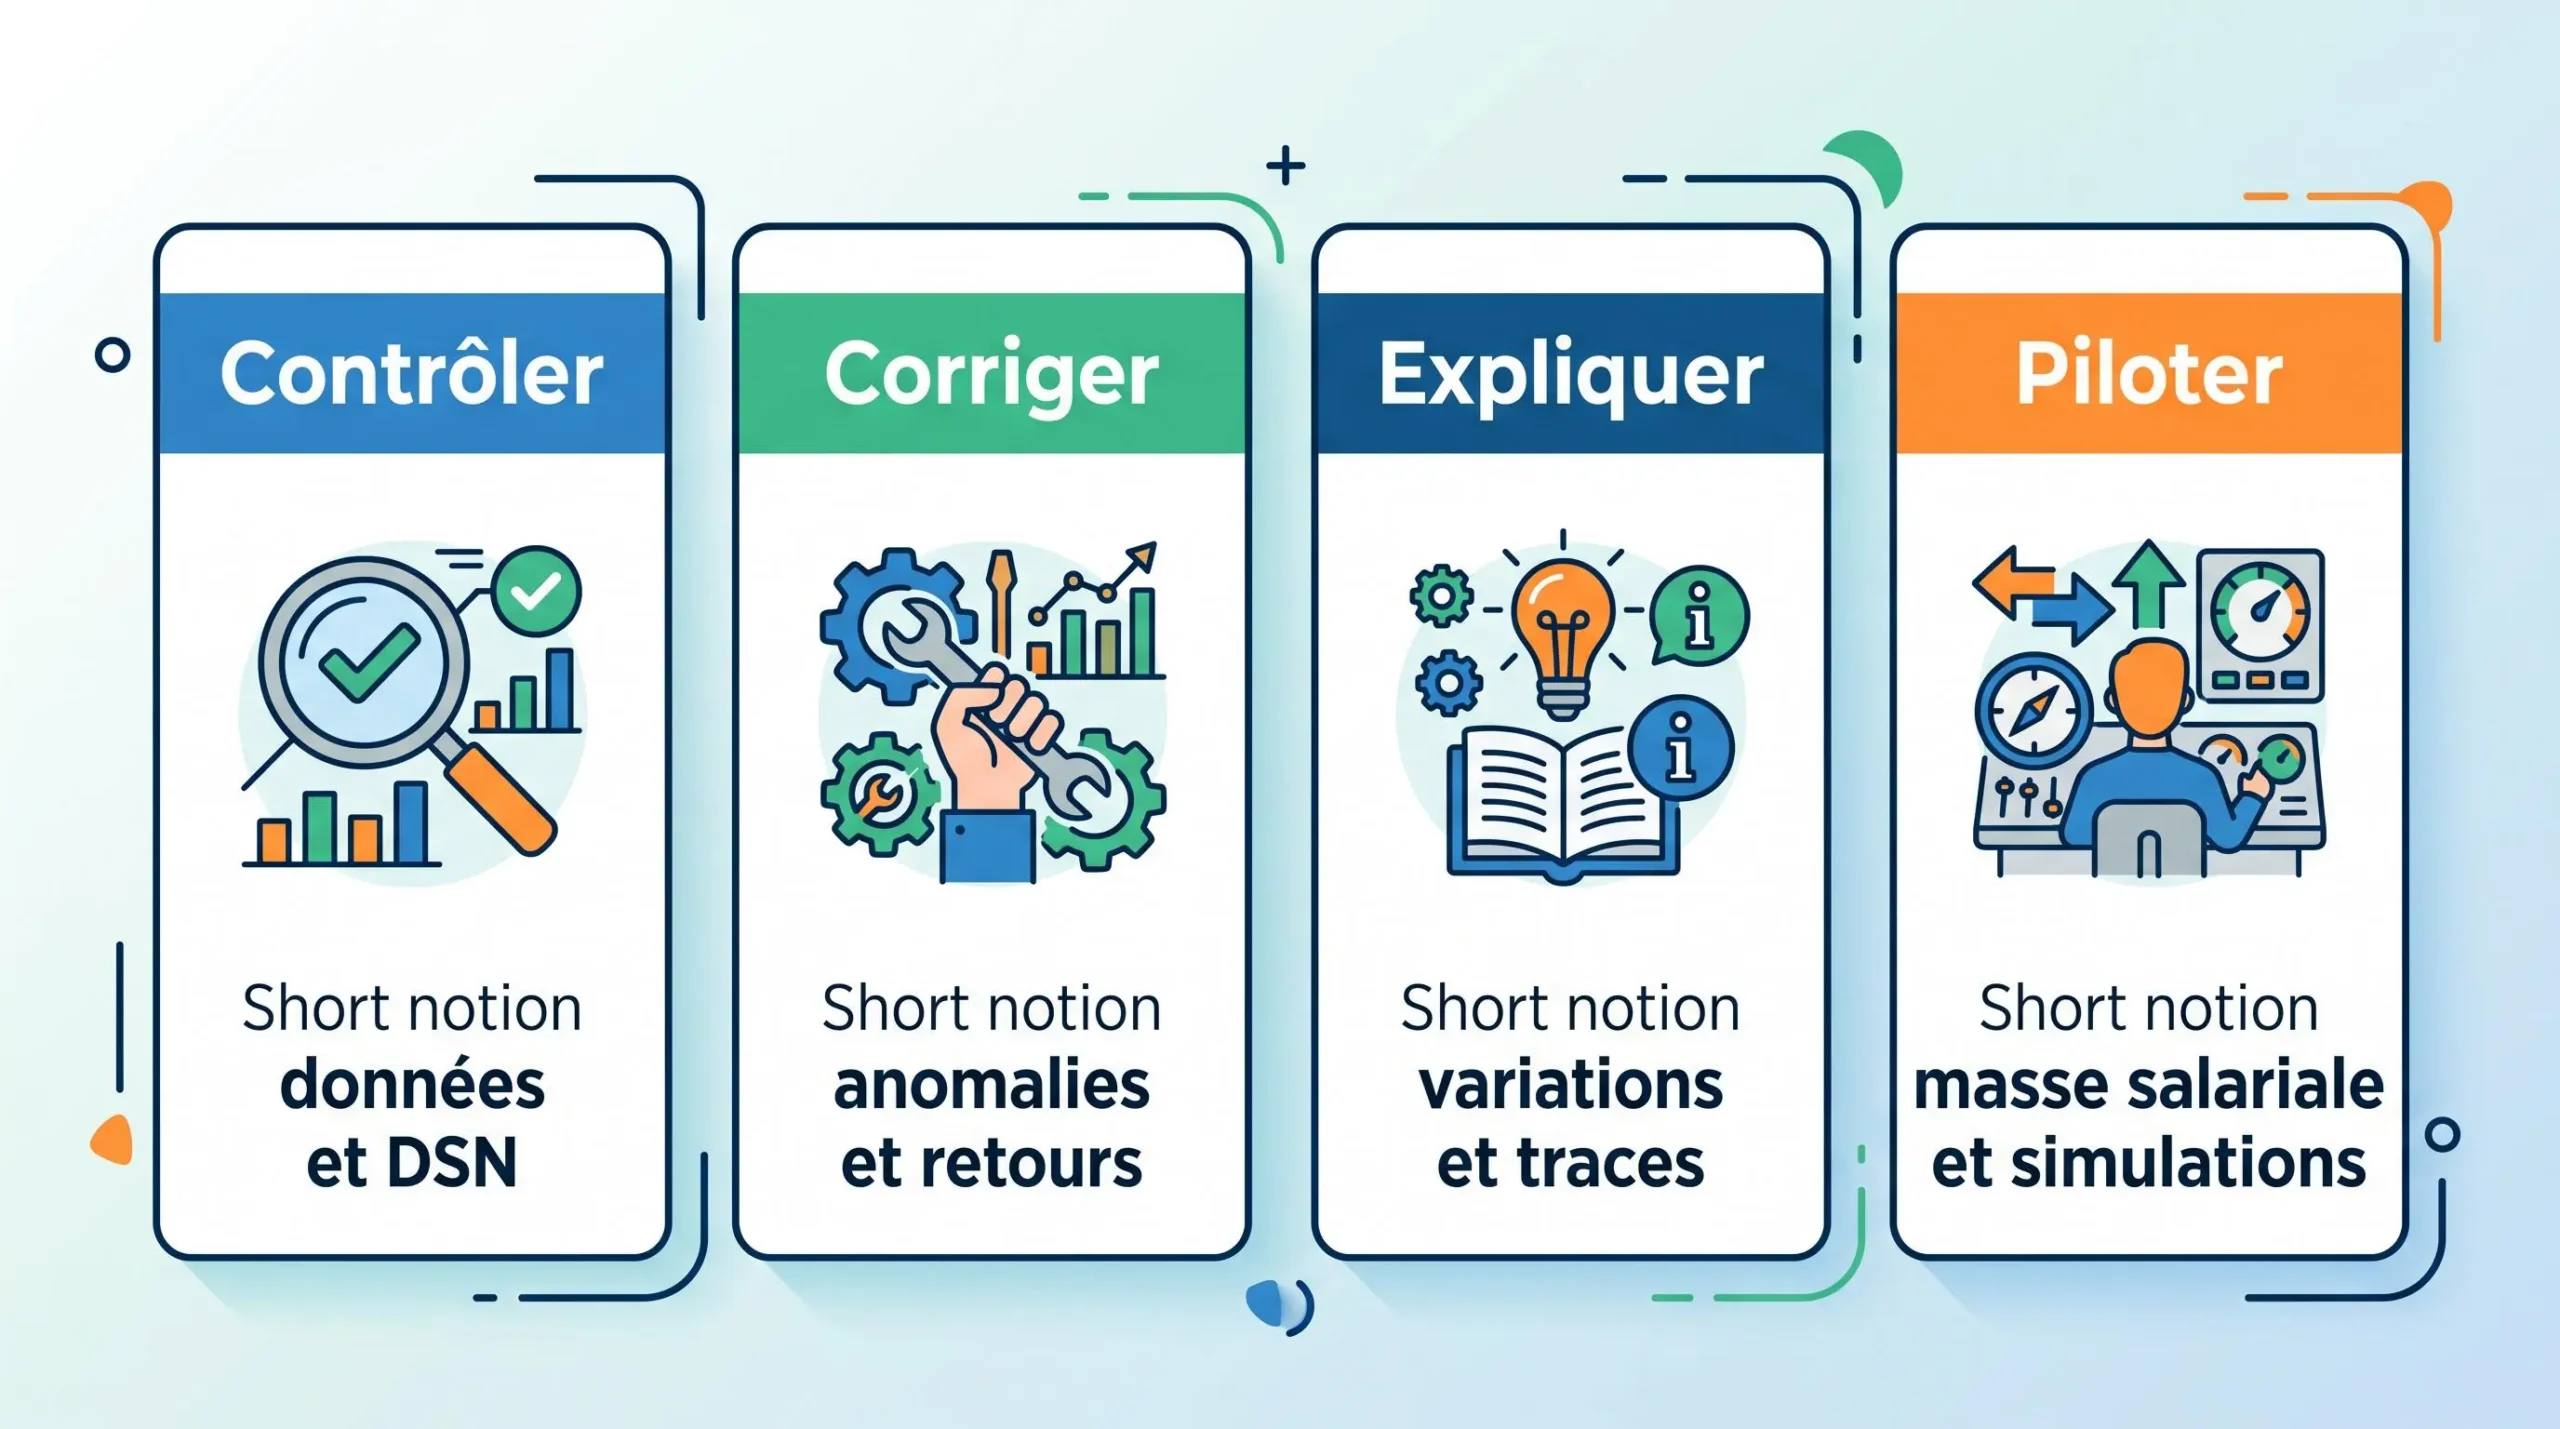
Les quatre capacités à vérifier
- Contrôler les données de paie et de DSN avant et après transmission.
- Corriger les anomalies grâce à des retours suffisamment lisibles et actionnables.
- Expliquer les variations de rémunération, de cotisations ou de coût employeur.
- Piloter la masse salariale en distinguant clairement le réalisé du prévisionnel.
Cette grille évite une confusion fréquente : automatiser la paie n’équivaut pas à sécuriser l’ensemble du processus de contrôle. Pour choisir, il faut donc demander à l’éditeur de montrer comment sa solution traite chacune de ces quatre fonctions, et non se contenter d’une promesse générale de conformité.
Sécuriser la paie commence par les contrôles de données et de DSN
Le premier niveau de sécurité consiste à vérifier la cohérence des données de paie et des données déclaratives. En 2026, le Urssaf documente notamment des règles de cohérence entre certaines données agrégées et individuelles de la DSN, ainsi que des modalités de déclaration et de régularisation. Le guide Urssaf sur la déclaration et la régularisation en DSN montre ainsi que la fiabilité déclarative dépend de contrôles précis, pas seulement de la génération d’un fichier.
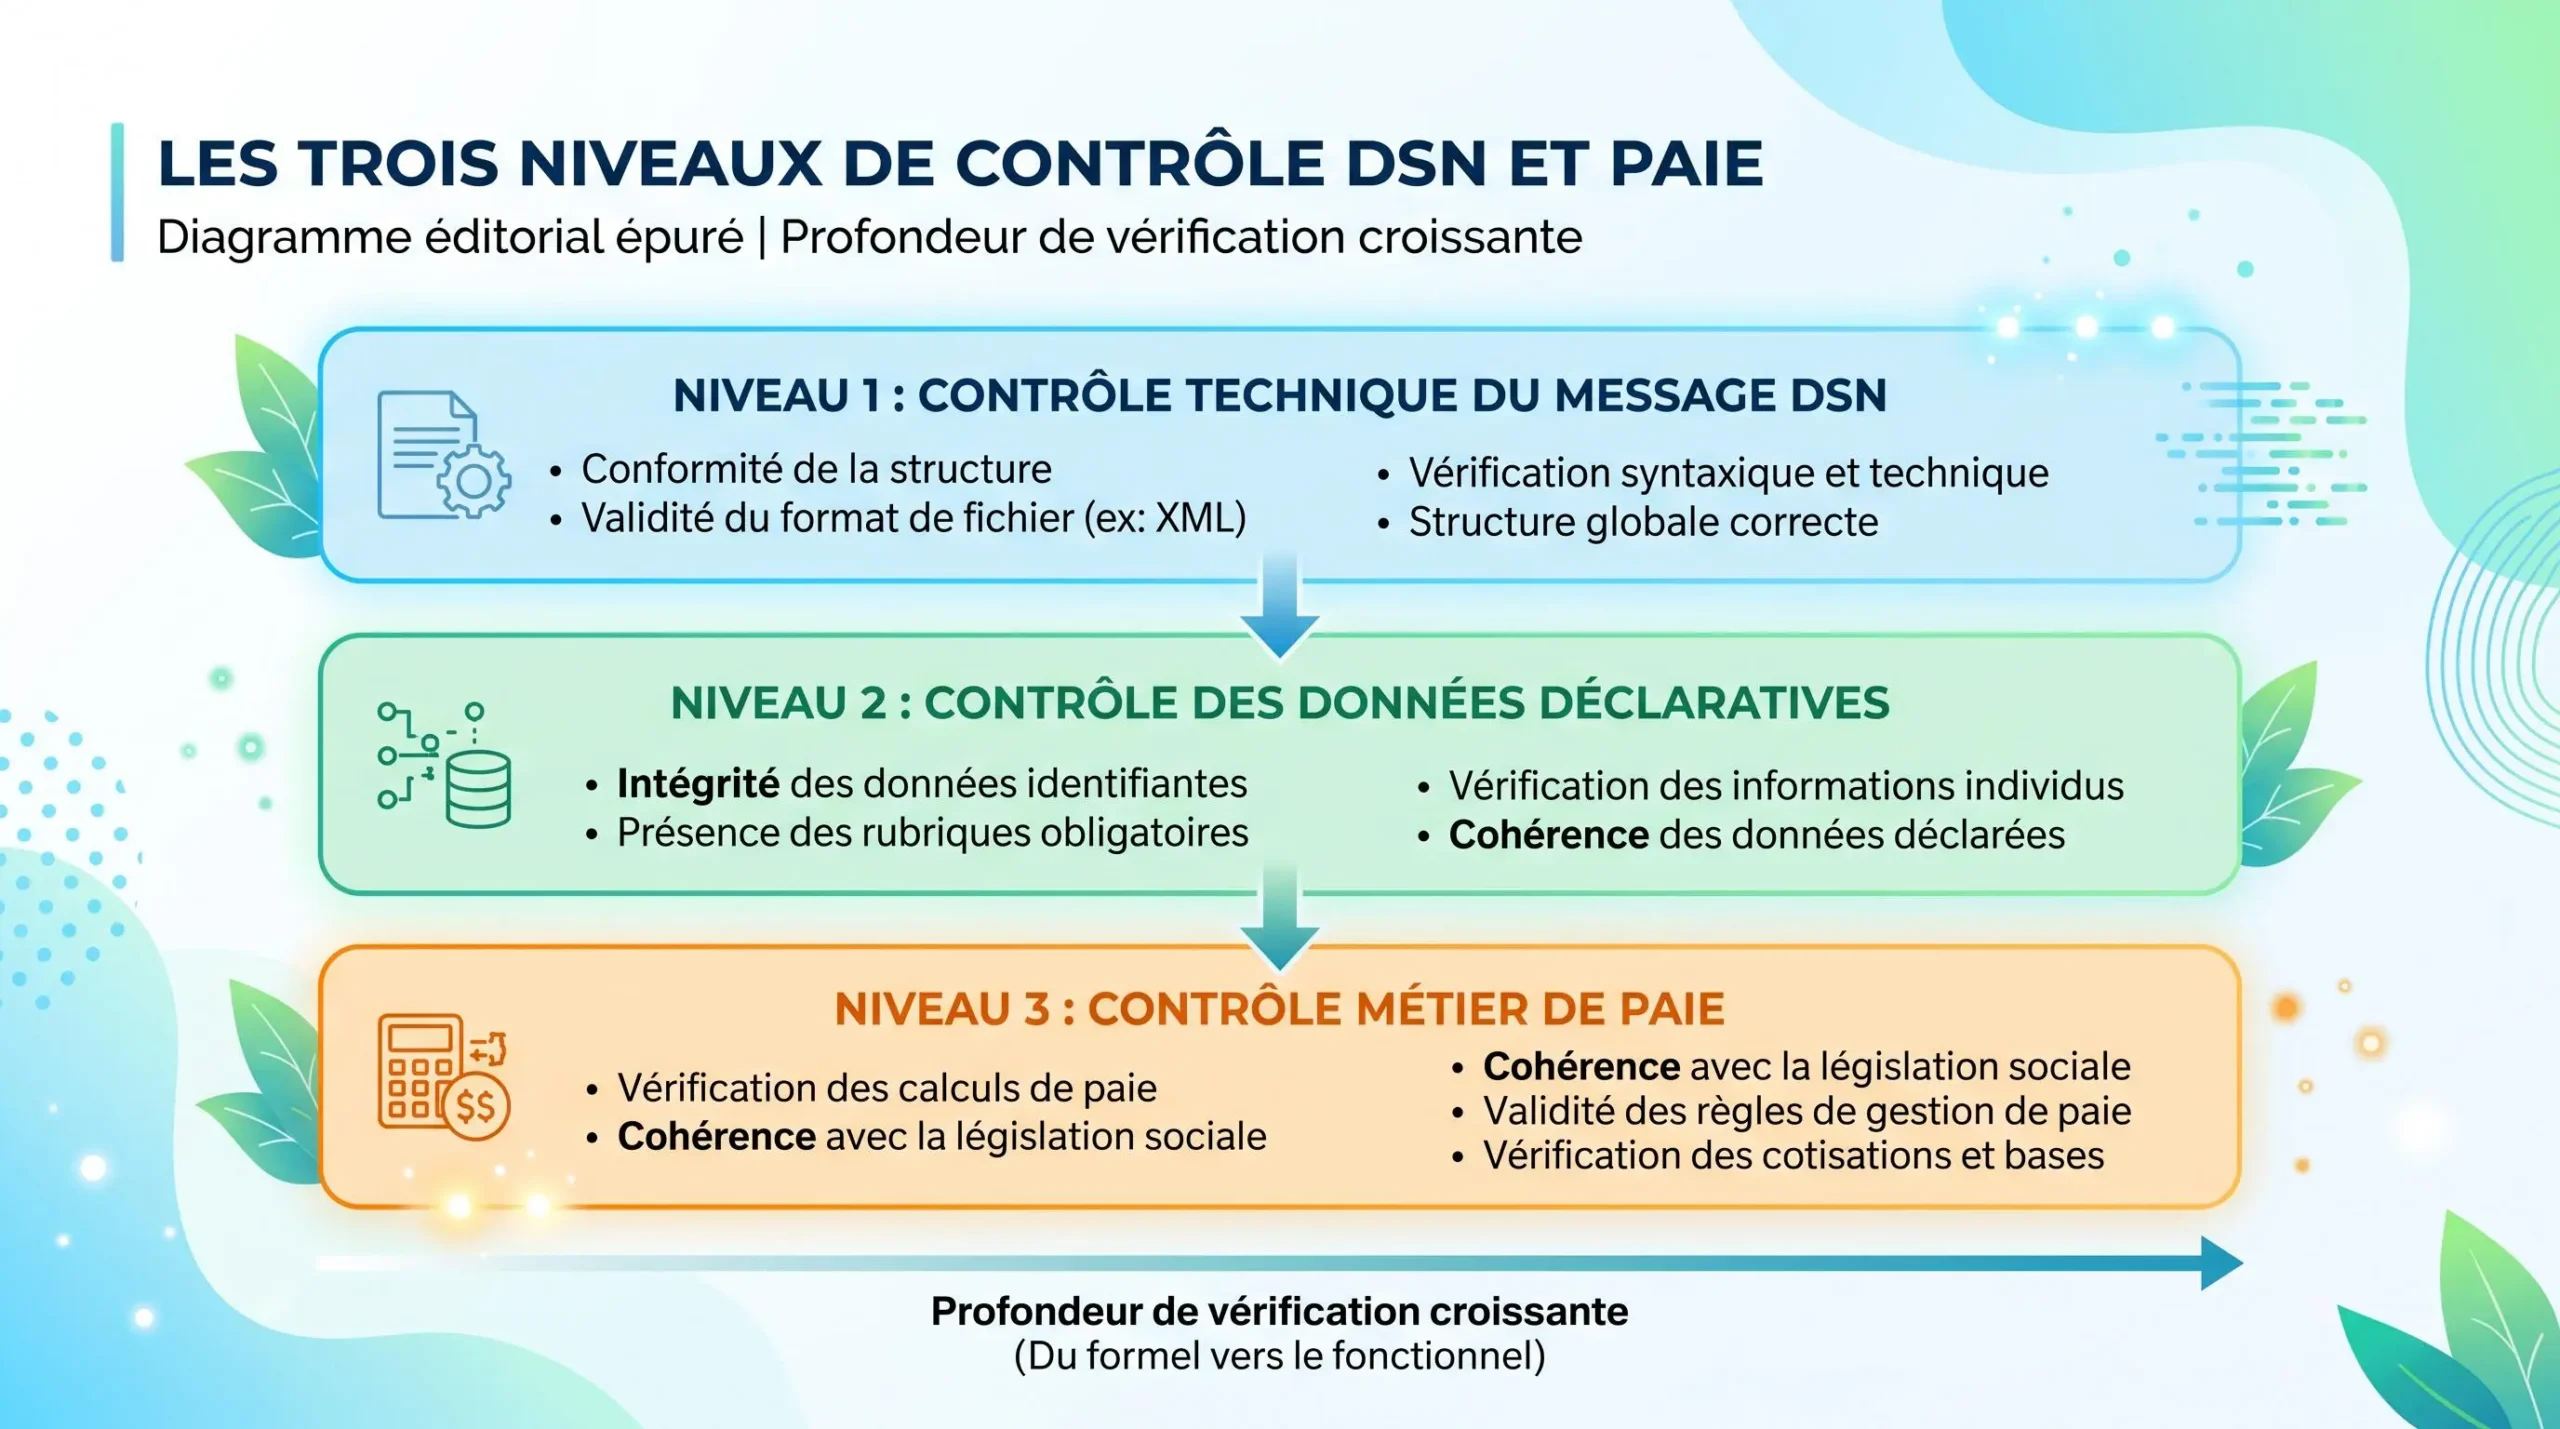
Il faut ensuite distinguer trois niveaux. Le contrôle technique vérifie que le message respecte les règles attendues par le système déclaratif. Le contrôle déclaratif recherche des incohérences dans les données transmises. Le contrôle métier examine, lui, si les éléments de paie et leurs variations restent plausibles au regard du dossier salarié et des règles appliquées.
À ne pas confondre : une DSN techniquement acceptée ne constitue pas, à elle seule, un audit complet de la paie ni une garantie contre toute anomalie ou tout redressement.
Net-entreprises met d’ailleurs à disposition Dsn-Val ainsi qu’une brique de contrôle destinée notamment à l’intégration dans des logiciels. Ces outils de contrôle DSN de Net-entreprises sont utiles pour vérifier le message déclaratif, mais ils ne doivent pas être présentés comme un contrôle exhaustif de toutes les pratiques de paie.
Les retours DSN comptent autant que l’envoi de la déclaration
Une solution utile au contrôle ne s’arrête pas à la transmission de la DSN. Selon Net-entreprises, les organismes destinataires réalisent différents contrôles dont les résultats peuvent être restitués par des comptes rendus métier, ou CRM, et d’autres canaux. Pour un DAF, l’enjeu pratique est donc de savoir comment le logiciel fait remonter ces retours et comment les équipes peuvent les traiter.
- Transmettre
Envoyer la DSN depuis le processus de paie prévu par l’entreprise.
- Récupérer les retours
Identifier les CRM et autres résultats de contrôle disponibles pour la déclaration concernée.
- Qualifier l’anomalie
Repérer la donnée, la règle ou le salarié concerné sans confondre erreur technique et anomalie métier.
- Corriger la donnée source
Traiter l’origine de l’écart dans le processus de paie lorsque la correction est justifiée.
- Vérifier à nouveau
Contrôler la déclaration ou le retour après correction afin de conserver une chaîne de traitement traçable.
Lors d’une démonstration, la question utile n’est donc pas simplement « gérez-vous la DSN ? », mais « comment un gestionnaire voit-il une anomalie, retrouve-t-il sa cause et suit-il sa correction ? ». Cette formulation oblige l’éditeur à montrer un processus concret plutôt qu’une fonctionnalité générique.
Pour la masse salariale, distinguer reporting du réalisé et simulation budgétaire
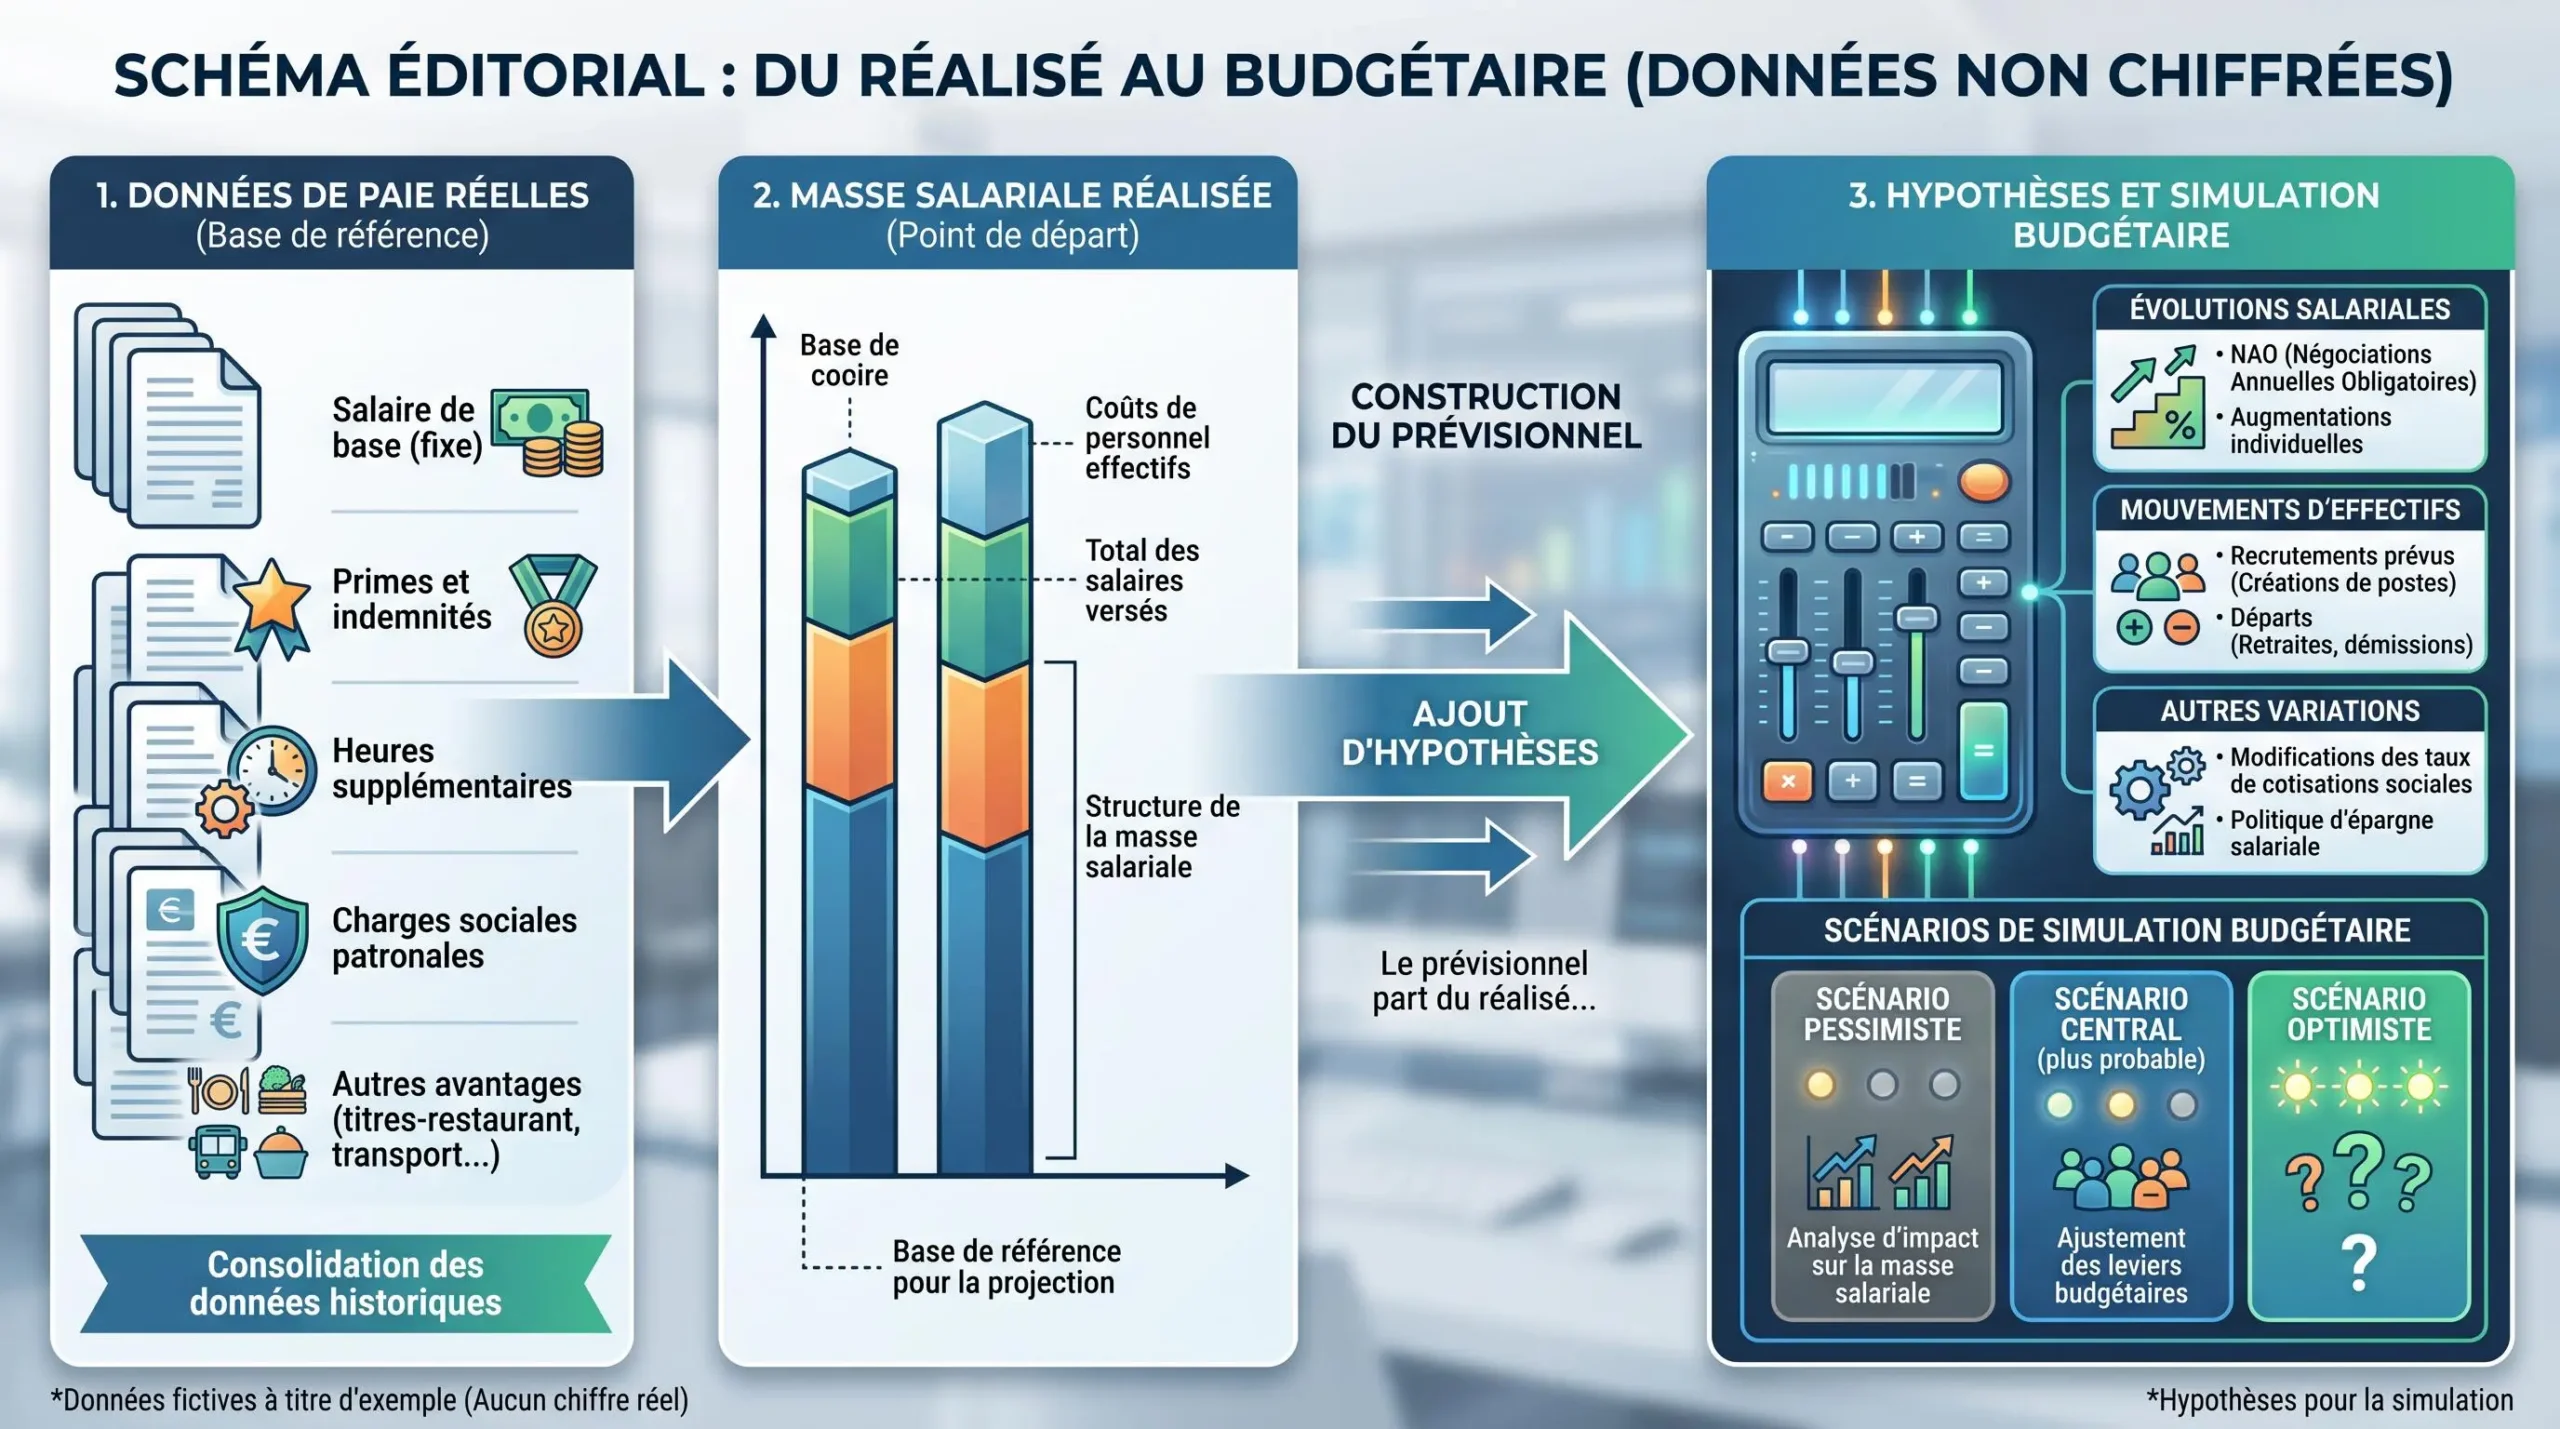
Réponse directe : le réalisé doit provenir de données de paie identifiables, tandis que le prévisionnel repose sur des hypothèses de simulation clairement séparées.
Le suivi de la masse salariale devient réellement utile lorsque le DAF peut répondre à trois questions : d’où vient le chiffre affiché, pourquoi a-t-il varié et que se passe-t-il si une hypothèse change ? Un tableau de bord isolé peut montrer une évolution sans nécessairement expliquer son origine.
La première vérification concerne donc la source des données. Le réalisé doit être rattachable aux éléments effectivement produits par la paie. La deuxième porte sur l’explication des écarts : évolution des effectifs, rémunérations, variables ou autres événements ayant un effet sur le résultat. La troisième concerne la projection, qui doit rester identifiée comme une simulation et non comme une donnée constatée.
Cette logique rejoint plus largement la nécessité d’optimiser l’administration d’une entreprise : plus les données, les responsabilités et les circuits de validation sont structurés, plus il devient facile de rapprocher paie et pilotage financier sans multiplier les ressaisies.
Nibelis documente par exemple un module de simulation budgétaire s’appuyant sur les données de paie, avec suivi de budgets, hypothèses et analyse des écarts entre prévisionnel et réalisé. Cette capacité illustre l’intérêt d’une continuité entre la donnée produite par la paie et son exploitation budgétaire, sans transformer la simulation en prévision certaine.
Quelles capacités retrouve-t-on dans les principaux logiciels de paie ?
Les logiciels étudiés n’illustrent pas exactement les mêmes dimensions du besoin. La comparaison ci-dessous reprend uniquement des capacités documentées sur les pages officielles des éditeurs et vérifiées au 1er octobre 2026. Elle ne constitue ni un classement global ni un test indépendant des produits.
| Solution | Contrôles et DSN | Pilotage | Point à vérifier en démonstration |
|---|---|---|---|
| Nibelis | Contrôles de paie de masse, alertes paramétrables, traces de calcul et états de contrôle documentés par l’éditeur. | Module de simulation budgétaire reposant sur les données de paie. | Vérifier le périmètre exact des contrôles et du module selon l’offre souscrite. |
| mySilae | Contrôles DSN, envois EDI et réception de CRM documentés par Silae. | mySilae BI exploite des données de paie et de DSN pour des indicateurs incluant la masse salariale. | Identifier les fonctions relevant du moteur de paie et celles dépendant de modules complémentaires. |
| PayFit | Le brief documente surtout ici l’analyse des données de paie et RH, pas une couverture exhaustive des contrôles Urssaf. | Rapports et analyses sur la masse salariale, les effectifs et le coût employeur. | Demander comment les indicateurs sont calculés et quel niveau de traçabilité est disponible. |
| Sage | Production de bulletins, déclarations sociales et transmission DSN selon les solutions présentées. | Le niveau de contrôle et de pilotage dépend du produit concerné. | Identifier précisément la solution Sage évaluée et ses fonctions propres. |
Cette lecture peut être complétée par un comparatif des logiciels de paie pour suivre la masse salariale. Cette ressource sert de complément éditorial ; les fonctions sensibles mentionnées ici restent rattachées aux documents officiels des éditeurs.
L’analyse la plus utile consiste donc à classer les capacités selon quatre verbes : contrôler, corriger, expliquer et piloter. Une solution peut être forte sur le reporting sans documenter le même niveau de traitement des retours DSN ; une autre peut mettre davantage l’accent sur les contrôles de paie ou la simulation budgétaire. Le besoin réel du DAF détermine les points à approfondir.
La grille de décision à utiliser pendant une démonstration
La démonstration doit obliger l’éditeur à montrer comment son produit traite un cas réel plutôt qu’à parcourir une liste de fonctionnalités. Une bonne grille consiste à tester successivement les quatre dimensions de l’analyse.
- Priorité aux contrôles et à la traçabilité :
demander une démonstration d’un contrôle de variation, d’une anomalie DSN et de la trace permettant de comprendre l’origine d’un écart.
- Priorité au pilotage budgétaire :
vérifier comment le réalisé alimente les simulations et comment les hypothèses prévisionnelles restent séparées des données constatées.
- Priorité au reporting :
faire préciser la provenance des indicateurs de masse salariale, d’effectifs et de coût employeur ainsi que leur fréquence d’actualisation.
- Priorité à l’intégration dans l’existant :
identifier les exports, ressaisies et ruptures de flux nécessaires entre paie, finance et outils de reporting.
Il est également utile de demander comment retrouver la cause d’un écart de cotisation, comment une anomalie déclarative est suivie jusqu’à sa correction et comment le système distingue une donnée réalisée d’une hypothèse budgétaire. Ces questions rendent la comparaison plus concrète qu’une simple liste de fonctions annoncées.
Une fois le périmètre logiciel clarifié, le DAF peut aussi revoir les règles et données qui alimentent la paie elle-même, notamment pour calculer la rémunération des salariés. Le choix de l’outil ne remplace pas la qualité des données et des règles appliquées en amont.
En pratique, il n’existe pas de réponse universelle valable pour toutes les entreprises. Nibelis mérite d’être examiné lorsque la continuité entre contrôles de paie et simulation budgétaire est prioritaire ; Silae documente fortement le volet DSN, CRM et exploitation des données ; PayFit illustre davantage le reporting paie et RH dans le périmètre étudié ; Sage couvre la production de paie et la transmission DSN selon les solutions concernées. La décision finale doit revenir au scénario de démonstration et aux besoins réellement prioritaires de l’entreprise.